Rohrbruchschäden: Oberlandesgericht München klärt Zeitpunkt des Versicherungsfalls
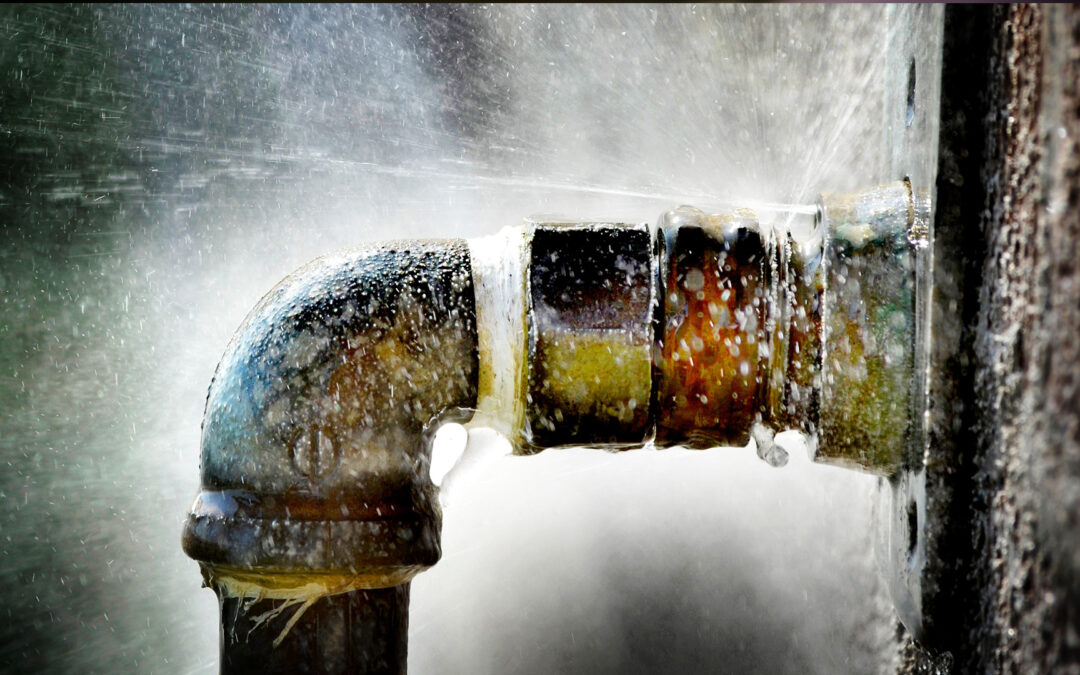
Die Abgrenzung von Versicherungsfällen zwischen Vor- und Nachversicherern bei Langzeitschäden zählt zu den komplexesten Herausforderungen in der Gebäudeversicherung. Zwei aktuelle Entscheidungen des Landgerichts München I und des Oberlandesgerichts München (Az. 12 O 17673/21 und 25 U 2826/23) zu einem Feuchtigkeitsschaden nach einem Versichererwechsel schaffen nun Klarheit für die Praxis.
Der Sachverhalt
Ein klassischer Fall aus der Versicherungspraxis: Nach einem Wechsel des Versicherers zum 1. Dezember 2017 wird im Februar 2018 ein Feuchtigkeitsschaden entdeckt. Die beauftragten Sachverständigen stellen fest, dass der zugrunde liegende Rohrbruch bereits vor dem Versicherungswechsel eingetreten sein muss. Die Frage: Welcher Versicherer ist zur Regulierung verpflichtet?
Kernaussagen der Gerichte
 Autor:
Rechtsanwalt Dr. Stefan Steinkühler
Rechtsanwalt Dr. Stefan Steinkühler steht der VSMA GmbH seit Mitte des Jahres 2020 als juristischer Berater bei haftungs- und versicherungsrechtlichen Themen zur Seite. Er verfügt über langjährige Erfahrungen in der Versicherungswirtschaft. Seine Tätigkeitsschwerpunkte liegen neben der Bearbeitung von Sach-/BU- und Produkthaftungsschäden vor allem Fälle im Bereich der D&O- und VSV-Versicherung sowie der dazugehörigen Managerhaftung.
www.ra-steinkuehler.de
- Maßgeblichkeit der Schadensentdeckung Sowohl die erste als auch die zweite Instanz bestätigen die gefestigte Rechtsprechung des Bundesgerichtshofs (BGH). Demnach tritt der Versicherungsfall grundsätzlich zum Zeitpunkt der Schadensentdeckung ein, nicht zum Zeitpunkt des Schadenbeginns. Diese Regel gilt auch für Rohrbruchschäden, bei denen der Schädigungsvorgang oft über längere Zeiträume hinweg unbemerkt andauert. Die Rechtsprechung begründet ihre Sichtweise damit, dass Obliegenheiten nur bei Schadenskenntnis erfüllt werden können und eine sofortige Schadenanzeige den Versicherungsnehmern entsprechend nur bei Kenntnis zumutbar ist.
- Darlegungs- und Beweislast bei Mehrfachversicherung Das Oberlandesgericht (OLG) München stellt klare Anforderungen an Regressansprüche zwischen den Versicherern: „Erstreckt sich ein bestimmungswidriger Leitungswasseraustritt sowohl in die beim Vor- als auch beim Nachversicherer versicherte Zeit, muss derjenige Versicherer, der einen Ausgleichsanspruch wegen Mehrfachversicherung geltend macht, darlegen und beweisen, welche Schäden in dem Zeitraum eingetreten sind, in dem Versicherungsschutz bei dem anderen Versicherer bestand.“
- Eine konkrete Schadenszuordnung zu verschiedenen Zeiträumen ist erforderlich.
- Die Kostenaufteilung muss nachvollziehbar dargelegt werden.
- Der Deckungsumfang des jeweiligen Vertrags ist zu berücksichtigen.
Autor:
Rechtsanwalt Dr. Stefan Steinkühler
Rechtsanwalt Dr. Stefan Steinkühler steht der VSMA GmbH seit Mitte des Jahres 2020 als juristischer Berater bei haftungs- und versicherungsrechtlichen Themen zur Seite. Er verfügt über langjährige Erfahrungen in der Versicherungswirtschaft. Seine Tätigkeitsschwerpunkte liegen neben der Bearbeitung von Sach-/BU- und Produkthaftungsschäden vor allem Fälle im Bereich der D&O- und VSV-Versicherung sowie der dazugehörigen Managerhaftung.
www.ra-steinkuehler.de
Bild: Lane V. Erickson / Shutterstock