Stromausfall im Betrieb: Wer haftet und wann zahlt die Versicherung?
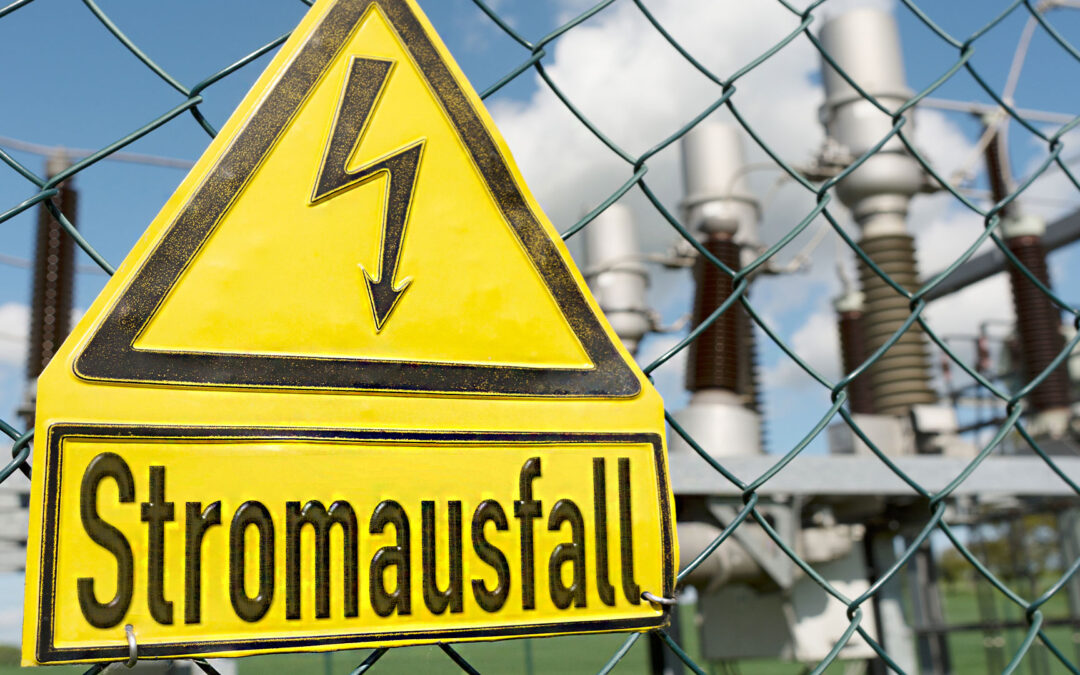
Der mehrtägige Blackout in Berlin hat deutschlandweit für Schlagzeilen gesorgt und erhebliche Kosten verursacht. Ein plötzlicher Stromausfall kann die Produktion lahmlegen, Datenverluste verursachen und empfindliche Maschinen beschädigen. Der finanzielle Schaden für Unternehmen ist oft erheblich. Doch wer kommt dafür auf? In diesem Beitrag wird die Haftung von Energieversorgern sowie der Versicherungsschutz durch eine Sach- und Betriebsunterbrechungs-Police erläutert.
Haftung des Netzbetreibers ist gering und oft unzureichend
Im Falle eines plötzlichen Stromausfalls lautet die erste Frage vieler Unternehmer meist: Kann ich den Stromversorger in Regress nehmen? Die Antwort ist ernüchternd: In den meisten Fällen ist dies nur sehr eingeschränkt möglich.
 Autor:
Rechtsanwalt Dr. Stefan Steinkühler
Rechtsanwalt Dr. Stefan Steinkühler steht der VSMA GmbH seit Mitte des Jahres 2020 als juristischer Berater bei haftungs- und versicherungsrechtlichen Themen zur Seite. Er verfügt über langjährige Erfahrungen in der Versicherungswirtschaft. Seine Tätigkeitsschwerpunkte liegen neben der Bearbeitung von Sach-/BU- und Produkthaftungsschäden vor allem Fälle im Bereich der D&O- und VSV-Versicherung sowie der dazugehörigen Managerhaftung.
www.ra-steinkuehler.de
- Anspruchsgegner ist der Netzbetreiber: Der primäre Haftungsgegner ist nicht der Stromanbieter, mit dem der Liefervertrag abgeschlossen wurde, sondern der lokale Netzbetreiber, der für die Stromversorgung zuständig ist.
- Gesetzliche Haftungsbegrenzung: Die Haftung des Netzbetreibers für Unterbrechungen der Stromversorgung ist in § 18 der Niederspannungsanschlussverordnung (NAV) streng limitiert. Unabhängig von der tatsächlichen Schadenshöhe ist die Haftung für Sach- und Vermögensschäden pro Anschlussnutzer auf 5.000 Euro begrenzt.
- Verschuldensunabhängige Haftung mit Ausnahmen: Diese Haftung greift grundsätzlich auch ohne nachweisbares Fehlverhalten des Netzbetreibers. Es gibt aber eine wichtige Ausnahme: Bei höherer Gewalt (zum Beispiel extreme Unwetter) ist die Haftung komplett ausgeschlossen.
- Standard-BU oft nicht ausreichend: Eine klassische BU-Police leistet nur, wenn die Betriebsunterbrechung die Folge eines versicherten Sachschadens auf dem eigenen Betriebsgelände ist (zum Beispiel Brand, Wasserschaden). Ein durch externe Umstände verursachter Stromausfall ohne eigenen Sachschaden ist damit typischerweise nicht gedeckt.
- Lösung durch “Rückwirkungsklausel”: Damit Versicherungsschutz für einen “einfachen” Stromausfall besteht, muss die BU-Police eine spezielle Erweiterung enthalten. Diese wird oft als Rückwirkungsschaden- oder Versorgungsausfallklausel bezeichnet. Sie dehnt den Versicherungsschutz auf Unterbrechungen aus, die durch einen Schaden bei einem fremden Unternehmen (Kunde oder Lieferant) – in diesem Fall beim Energieversorger oder im öffentlichen Netz – verursacht werden und den eigenen Betrieb beeinträchtigen. Der Ausfall muss hierbei durch versicherte Gefahren wie Brand oder Sabotage an den Anlagen des Versorgers ausgelöst worden sein, die dann zu den Folge- beziehungsweise Rückwirkungsschäden vielerorts führen. Zu beachten sind die diesbezüglich vereinbarten Limits.
Autor:
Rechtsanwalt Dr. Stefan Steinkühler
Rechtsanwalt Dr. Stefan Steinkühler steht der VSMA GmbH seit Mitte des Jahres 2020 als juristischer Berater bei haftungs- und versicherungsrechtlichen Themen zur Seite. Er verfügt über langjährige Erfahrungen in der Versicherungswirtschaft. Seine Tätigkeitsschwerpunkte liegen neben der Bearbeitung von Sach-/BU- und Produkthaftungsschäden vor allem Fälle im Bereich der D&O- und VSV-Versicherung sowie der dazugehörigen Managerhaftung.
www.ra-steinkuehler.de
Bild: DesignRage / Shutterstock